
Auditorias e sistemas
Amostragem de auditoria: o que fica de fora
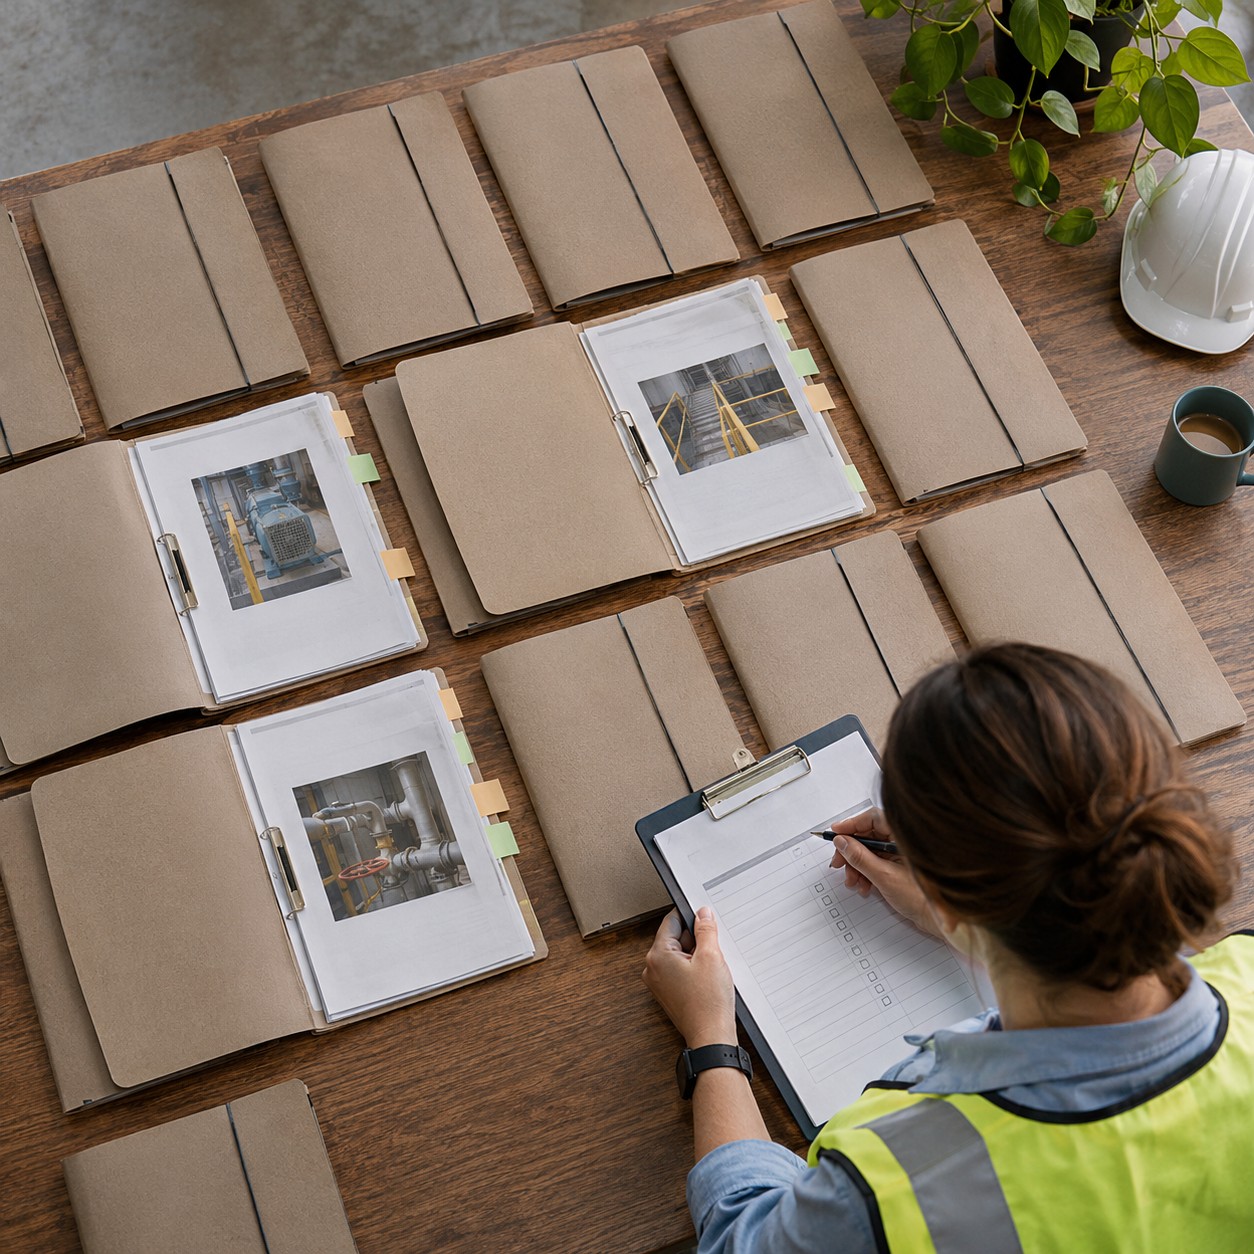
Uma amostra não descreve automaticamente todo o sistema. Registar os períodos, locais e atividades examinados esclarece o âmbito e os limites das conclusões.
A amostragem de auditoria permite examinar alguns elementos em profundidade, mas também exige indicar o que não foi observado. A seleção deve corresponder ao objetivo, ao risco e às características do processo, incluindo situações que possam contrariar uma primeira impressão. Um conjunto organizado de documentos não representa automaticamente todos os turnos ou atividades. Numa auditoria de manutenção, por exemplo, compararia o trabalho habitual com uma intervenção urgente ou uma passagem de informação a um prestador de serviços. Explicaria por que razão esses casos foram escolhidos e que limitações permanecem. Uma constatação relevante pode exigir mais evidências antes de se chegar a uma conclusão. No relatório, distinguiria entre não ter encontrado problemas na amostra e afirmar que o processo é sempre eficaz. Esta distinção ajuda quem decide a compreender o grau de confiança sustentado pelas evidências e as questões que ainda precisam de atenção.
Como verifica se a auditoria produziu um resultado no terreno?